S&P 500: Stačí 500 firem jako investiční strategie?
Mgr. Bohumila Severýnová 7 min čtení

Jedno ETF. Přibližně 500 největších amerických společností. Nízké náklady, jednoduchost a za zády desítky let velmi dobrých výsledků. Proč by měl investor potřebovat něco dalšího?
Možná do ETF na S&P 500 pravidelně posíláte část příjmů. Možná jste do něj uložili větší částku, kterou chcete dlouhodobě zhodnocovat. Vyhovují vám nízké náklady, jednoduchost a možnost investovat do stovek velkých amerických společností jediným nákupem.
Je to promyšlená volba. Znamená ale také, že máte dobře postavené celé investiční portfolio?
Výběr kvalitního fondu je jedno rozhodnutí. Kolik peněz do něj vložit, na jak dlouho a čím ho doplnit, jsou další, stejně důležitá. Záleží přitom i na tom, co už vlastníte a kdy budete své peníze potřebovat.
Pojďme se proto podívat, co vám S&P 500 poskytuje, která rizika zůstávají a kdy vám jako základ investování může stačit.
S&P 500 má skoro všechno, co má investor rád
Je jednoduchý. Transparentní. Levně dostupný prostřednictvím ETF. Nemusíte rozhodovat, jestli bude příštím vítězem Apple, Nvidia, Microsoft nebo firma, kterou dnes ještě neznáme. Index nechává vítěze růst a společnosti, jejichž význam klesá, postupně ustupují.
Právě proto se S&P 500 stal pro mnoho investorů téměř synonymem pasivního investování. A právem. Podle S&P Dow Jones Indices zahrnuje 500 předních amerických společností a pokrývá přibližně 80 % dostupné tržní kapitalizace amerického akciového trhu.
Pro dlouhodobého investora je to mimořádně efektivní nástroj.
Problém začíná až u další věty: „Mám S&P 500, takže jsem diverzifikovaný.“ To může být pravda. Ale také nemusí.
500 firem neznamená 500 stejných sázek
S&P 500 není rozdělen tak, že by každá společnost dostala jednu pětisetinu vašich peněz. Index je vážený podle tržní kapitalizace. Čím větší společnost, tím větší vliv na vývoj celého indexu.
K 30. březnu 2026 ukazovala data Slickcharts výrazně nerovnoměrné rozložení vah: několik největších společností představovalo velmi významnou část indexu. Samotných 13 největších společností tvořilo více než 40 % tržní kapitalizace S&P 500. To už je poměrně výrazná koncentrace.
Znamená to, že je S&P 500 špatně diverzifikovaný? Ne tak rychle.
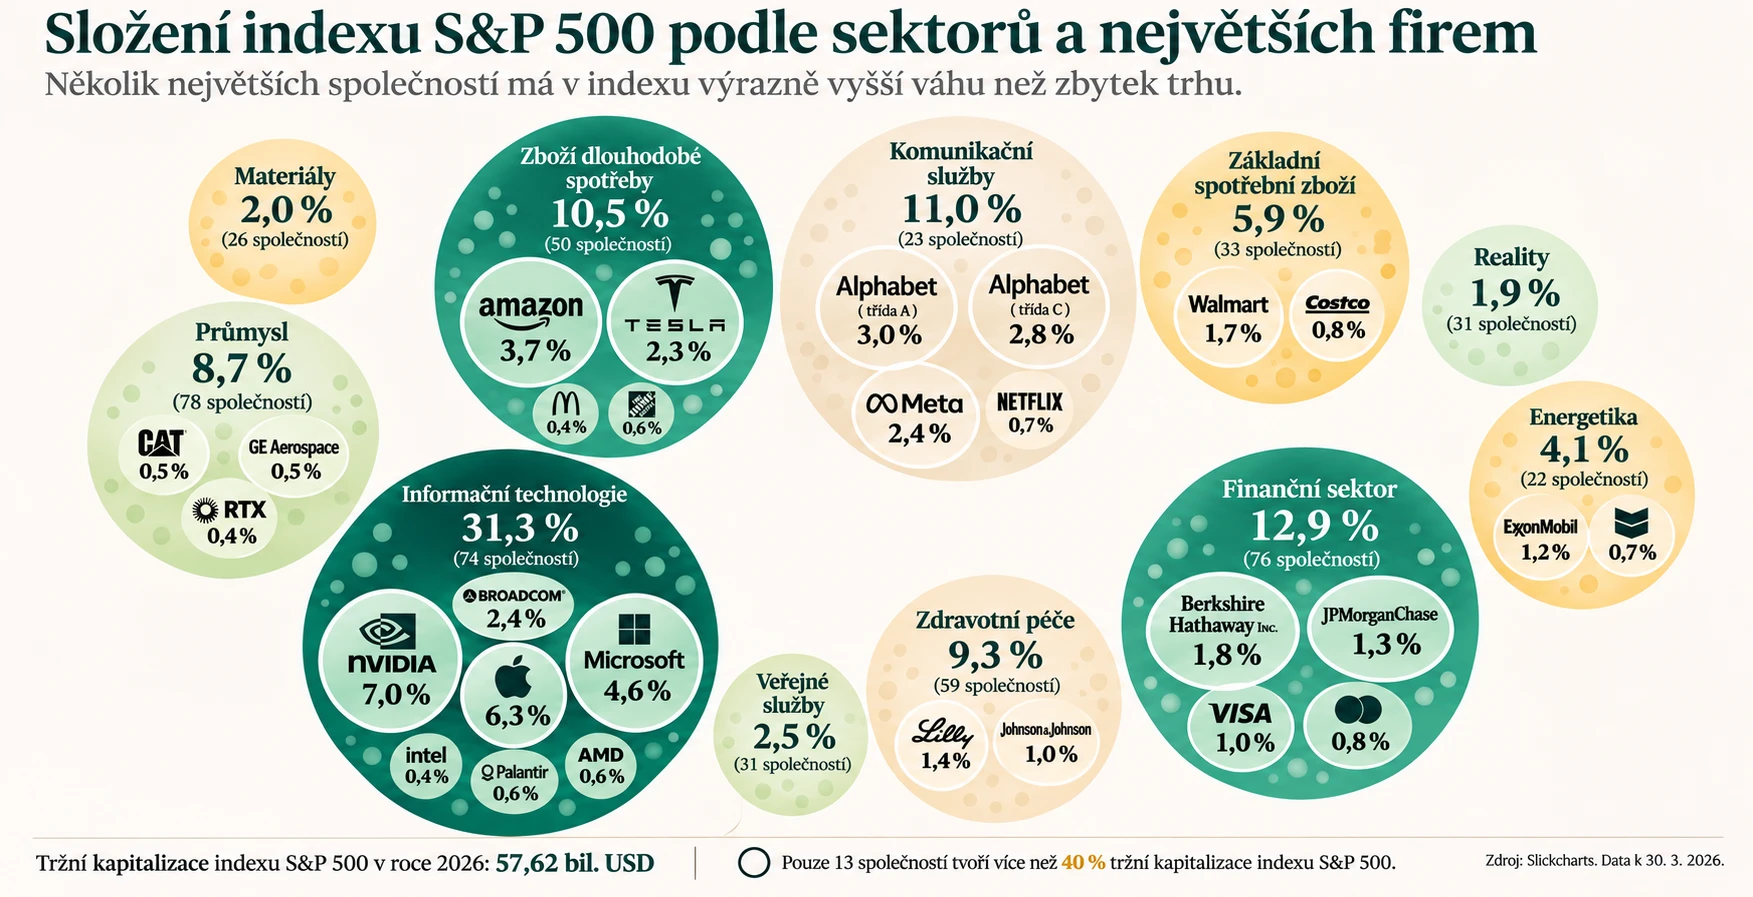
Zdroj: Slickcharts, data k 30. 3. 2026. Grafika upravena pro Saturia
Je současná koncentrace nebezpečná?
Tahle otázka dnes přitahuje velkou pozornost.
Deset největších firem tvořilo v posledních letech mimořádně vysoký podíl S&P 500. Podle výzkumu samotného S&P Dow Jones Indices jde o koncentraci, kterou americký index zažil naposledy přibližně v polovině 60. let.
To je relevantní riziko.
Několik největších firem může mít na vývoj indexu nepoměrně větší vliv a současná špička trhu je zároveň silně propojena s technologiemi, umělou inteligencí, čipy, cloudem a obrovskými investicemi do datových center. Bylo by ale chybou udělat myšlenkovou zkratku: „Koncentrace je vysoká, takže musí přijít propad.“
Historie tak jednoduchá není.
S&P Dow Jones Indices se podíval právě na období od roku 1965, kdy byla koncentrace podobně vysoká. Tehdejší obři postupně ztráceli své dominantní postavení. Někteří výrazně zaostali, jiní ze špičky úplně zmizeli.
Přesto to neznamenalo konec růstu samotného indexu.
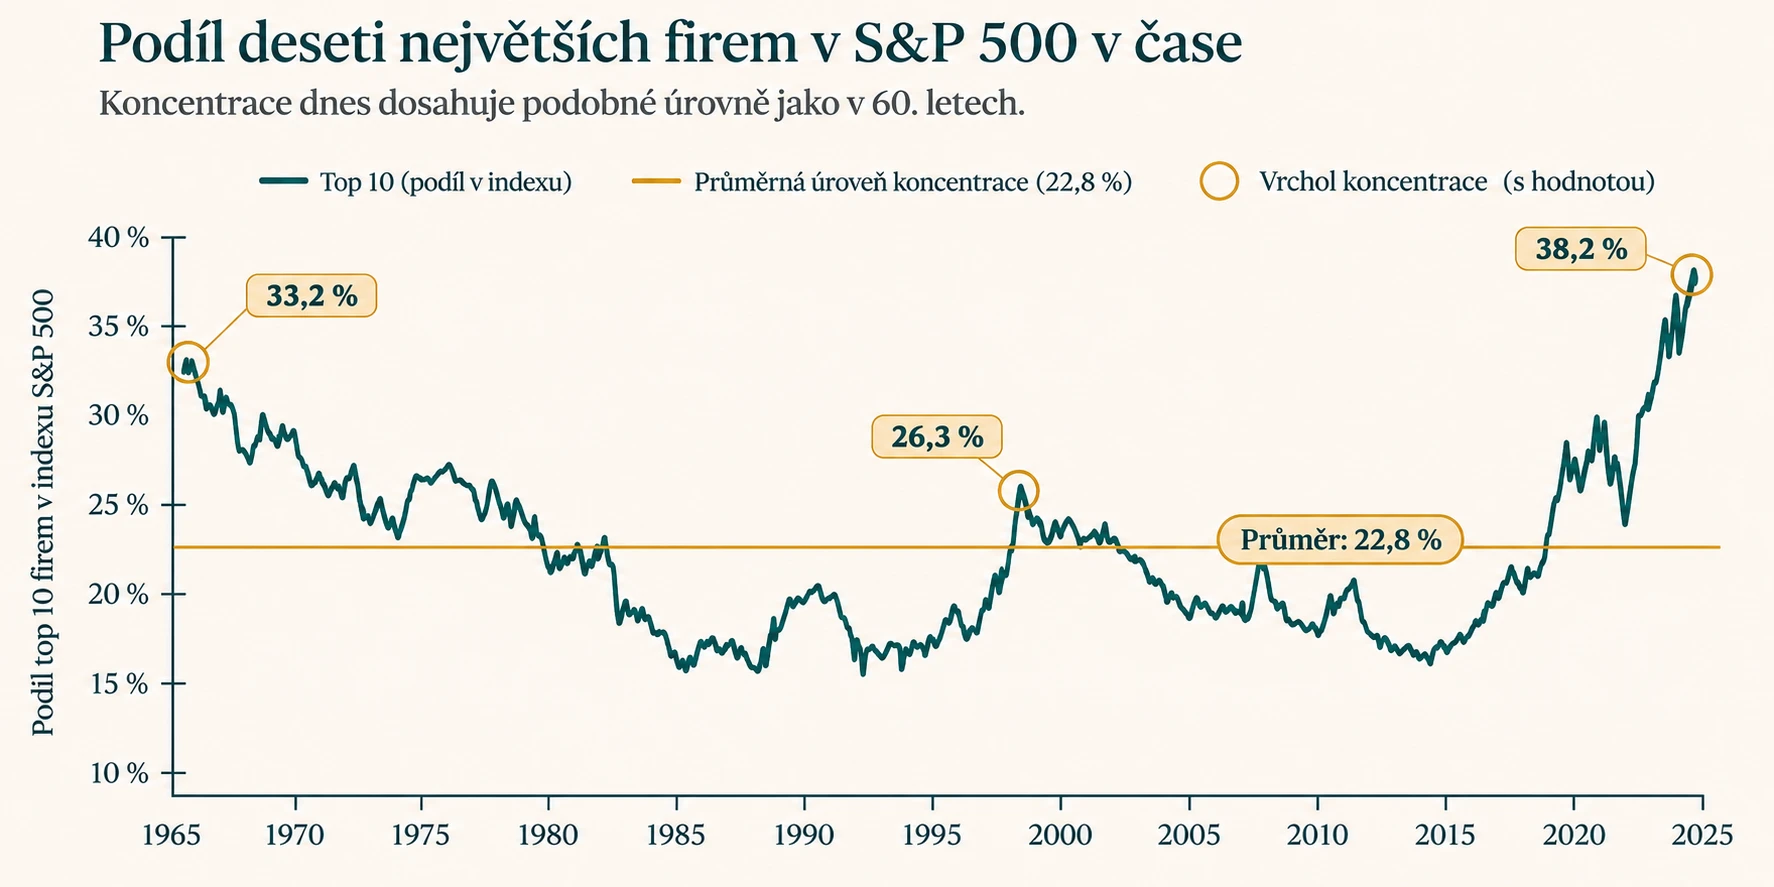
Zdrojový koncept: S&P Dow Jones Indices / historická data koncentrace. Grafika upravena pro Saturia
Důvod je důležitý. S&P 500 není fotografie. Je to živý mechanismus. Firmy, které rostou, získávají větší význam. Firmy, které zaostávají, ho postupně ztrácejí. A složení indexu se v čase mění. To je současně jeho slabina i jedna z jeho největších předností.
Koncentraci proto nevnímáme jako důvod S&P 500 opustit. Vnímáme ji jako důvod vědět, jak velkou část vašeho celkového majetku na tento jeden mechanismus spoléhá.

Zdroj: S&P Dow Jones Indices LLC, data k 30. 6. 2025. Grafika upravena pro Saturia
Diverzifikovaný vůči čemu?
To je podle nás podstatnější otázka než samotný počet firem.
Investor držící S&P 500 je velmi dobře chráněný proti riziku, že jedna konkrétní společnost zkrachuje. Ale stále vlastní téměř výhradně jednu třídu aktiv: americké large-cap akcie.
Pokud akciový trh jako celek propadne, skutečnost, že držíte stovky firem, pokles neodstraní. Pokud potřebujete část kapitálu právě během propadu, stovky názvů v indexu vám nezajistí čas. A pokud současně vlastníte velký podíl v technologické firmě, dostáváte část odměny v akciích zaměstnavatele nebo máte další investice navázané na stejný ekonomický cyklus, může být vaše skutečná koncentrace ještě výrazně vyšší.
Diverzifikace totiž není soutěž o nejvyšší počet položek ve výpisu. Je to snaha, aby budoucnost vašeho majetku nebyla příliš závislá na jednom scénáři.
S&P 500 není svět. Ale Amerika dnes tvoří většinu světa
Další častý argument zní: „Americké společnosti přece podnikají globálně. Proč bych potřeboval jiné regiony?“
Je na něm kus pravdy.
Velké americké společnosti skutečně nejsou odkázané pouze na amerického zákazníka. Globální tržby americké firmy ale nejsou totéž jako vlastnictví globálního akciového trhu.
Podle UBS Global Investment Returns Yearbook 2026 představují Spojené státy přibližně 62 % hodnoty světového akciového trhu. Je to ohromující dominance. Zároveň to znamená něco jiného: přibližně 38 % světového akciového trhu leží mimo USA. Evropa, Japonsko, další vyspělé ekonomiky, emerging markets, jiné sektorové struktury a jiné měny.
Smyslem globální diverzifikace není tvrdit, že Amerika musí začít zaostávat. Je to přiznání, že nevíme, zda bude příštích dvacet let vypadat stejně jako těch minulých.
Související čtení: Na koho vsadit v příští desetiletce?

Zdroj dat: UBS Global Investment Returns Yearbook 2024 a 2026; DMS Database. Grafika upravena pro Saturia
A pořád je tu jeden mnohem větší problém: 500 akcií je pořád 100 % akcií
Tohle je podle nás důležitější než debata, zda má Apple váhu sedm nebo pět procent.
Investor v akumulační fázi, který má stabilní příjem, dostatečnou rezervu a kapitál nebude potřebovat dalších dvacet let, může vysokou volatilitu akciového portfolia přijmout. Rentiér, který z majetku pravidelně financuje svůj život, řeší úplně jiný problém.
Stejný propad S&P 500 může pro prvního znamenat nepříjemnou červenou hodnotu na obrazovce. Pro druhého může znamenat nutnost prodávat aktiva právě ve chvíli, kdy jsou levná. A zde přestává být zásadní otázkou: „Je S&P 500 dobrý index?“
Začíná být důležitější: „Které peníze vůbec smějí být vystavené akciovému riziku?“ A to už není rozhodování o ETF. To je investiční strategie.
Související čtení: Máte investiční strategii, nebo jen sbírku produktů?
Český investor hraje ještě druhou hru
Výnos S&P 500, který vidíte v amerických statistikách, není automaticky výsledkem českého investora.
Máme totiž ještě jednoho spoluhráče: Korunu.
Pokud český investor drží americké akcie bez měnového zajištění, jeho korunový výsledek ovlivňuje nejen pohyb S&P 500, ale také vývoj USD/CZK. Silnější dolar může korunový výnos zvýšit. Slabší dolar jej může významně snížit.
A ani nákup ETF obchodovaného v eurech tento problém automaticky neřeší. Měna, ve které ETF na burze kupujete, a skutečná měnová expozice jeho podkladových aktiv jsou dvě různé věci.
Toto téma jsme podrobně rozebrali samostatně. V článku Co znamená slabší dolar pro výnosy korunových investorů?
A máme tedy kvůli koncentraci, dolaru nebo politice S&P 500 prodávat?
Ne. To by byla paradoxně přesně ta chyba, před kterou v tomto článku varujeme. Z jedné charakteristiky trhu bychom udělali předpověď jeho budoucnosti.
Související čtení: Kolik stojí časování trhu?
Takže stačí S&P 500?
Správná odpověď není ani automatické ano, ani automatické ne.
S&P 500 může být vynikajícím stavebním kamenem dlouhodobého akciového portfolia. U většího majetku ale není klíčová otázka, zda S&P 500 ano, nebo ne. Důležitější je, jakou roli má v celkové architektuře majetku: jak velkou část portfolia tvoří, na jak dlouho jsou tyto peníze investované, s čím se překrývá a jaká další rizika už investor nese ve firmě, nemovitostech, měnách nebo jiných aktivech.
S našimi klienty diskutujeme:
Kolik kapitálu má dlouhý horizont? Kolik budete potřebovat během tří nebo pěti let? Co už vlastníte v nemovitostech, firmě nebo dalších aktivech? Jakou máte měnovou expozici? Co se stane, pokud americké akcie několik let zaostanou? A z čeho budete čerpat, pokud akcie právě v té chvíli propadnou?
Na tyto otázky S&P 500 odpovědět neumí. A není to jeho chyba.
Stejně jako od motoru automobilu neočekáváme, že určí cíl cesty, naplánuje trasu a rozhodne, kolik paliva budeme potřebovat.
S&P 500 je nástroj. Velmi dobrý nástroj. Odpovídá na otázku, jak získat širokou expozici na velké americké společnosti. Neodpovídá na otázku, jak má být uspořádán váš majetek.
A právě tam začíná investiční strategie.
Chcete se na své investice podívat v těchto souvislostech? V e-booku Od chaosu k investiční strategii najdete i 10 tipů, jak si poskládat portfolio, pokud si své investice vedete sami.
Nehledejte index, který bude vždy nejlepší
Takový neexistuje. Nemusíme předpovídat konec americké dominance. Nemusíme hádat, zda příští desetiletí vyhraje Evropa, Asie, small caps nebo znovu největší americké technologické společnosti.
Smyslem dobrého portfolia není mít pokaždé největší podíl v budoucím vítězi. Je postavené tak, aby splnilo svůj účel i tehdy, když vítěze předem nepoznáme.
To je podstatný rozdíl mezi investováním a sázením. A také mezi produktem a strategií.
Pokud si chcete ověřit, zda vaše investice skutečně tvoří jeden systém, přečtěte si náš článek Máte investiční strategii, nebo jen sbírku produktů? Najdete v něm tři jednoduché testy investiční architektury.